Corrida do ouro em 2026: como a crise no Fed e a Selic em queda mudam o jogo do investidor brasileiro
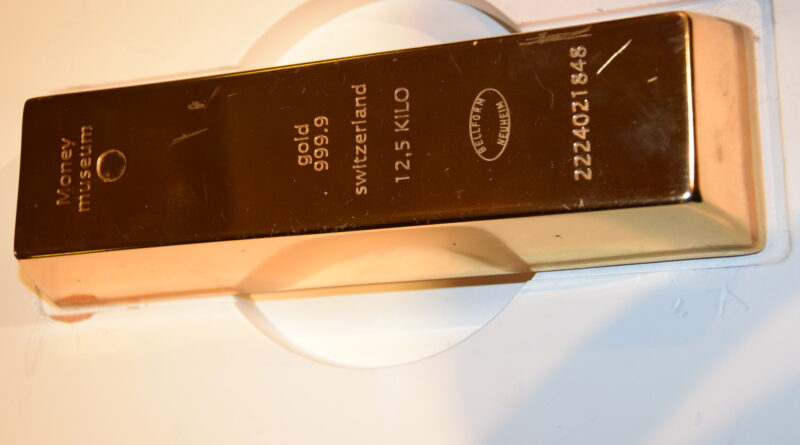
Se 2026 vai ficar marcado por algum movimento nos mercados, dificilmente será outro que não a disparada do ouro. O metal deixou de ser aquele ativo “de nicho”, lembrado só em momentos de pânico, e passou a ocupar espaço central nas discussões de bancos centrais e de investidores de varejo — inclusive por aqui, no Brasil. E o gatilho para essa corrida tem nome e sobrenome: uma crise de confiança sem precedentes envolvendo o Federal Reserve, o banco central americano.
O estopim: uma investigação inédita contra o Fed
Em janeiro deste ano, o Departamento de Justiça dos Estados Unidos abriu uma investigação criminal contra Jerome Powell, então presidente do Fed, relacionada ao depoimento que ele prestou ao Senado sobre a reforma da sede do banco central. O próprio Fed confirmou ter recebido intimações federais — instrumento usado para exigir documentos em apurações que podem resultar em acusações formais. Powell reagiu chamando publicamente a movimentação de “sem precedentes”, o que já diz muito sobre a gravidade do episódio. A crise institucional não parou aí: o governo Trump chegou a tentar remover a diretora do Fed, Lisa Cook, também alvo de investigação.
O mercado reagiu como reage sempre que a independência de um banco central é colocada em xeque: fugindo de ativos americanos e buscando proteção. Powell relacionou publicamente a investigação à resistência do Fed em seguir as preferências da Casa Branca sobre os juros — e isso foi suficiente para acelerar a corrida ao ouro e à prata, que bateram sucessivas máximas históricas logo no início do ano.
Do recorde à correção — e a sucessão no Fed
Em 28 de janeiro, a onça troy do ouro era negociada em torno de US$ 5.280 (cerca de R$ 27,5 mil), tendo chegado a US$ 5.326 — a maior cotação já registrada pelo ouro à vista até então. No acumulado do ano, o metal chegou a se valorizar mais de 90%, um movimento de proporções raras para um ativo tido como “porto seguro”.
O desfecho da crise política veio em abril: o Departamento de Justiça abandonou a investigação contra Powell, abrindo caminho para a confirmação de seu sucessor, Kevin Warsh, sabatinado pelo Senado na mesma semana. O mandato de Powell à frente do Fed terminaria em maio, então a sucessão já estava em curso mesmo antes do encerramento do inquérito. Ainda assim, o episódio deixou uma marca: mostrou ao mercado global como a percepção de interferência política sobre a política monetária americana pode mexer com o apetite por ouro de forma quase imediata.
E no Brasil, o que muda com a Selic em queda?
Por aqui, o pano de fundo é outro, mas conversa com esse cenário internacional. A Selic caiu para 14% ao ano após a reunião do Copom em 5 de agosto, e o Boletim Focus mais recente projeta a taxa encerrando 2026 em 13,75%, sinalizando que o mercado ainda espera um corte adicional de 0,25 ponto percentual. A próxima decisão sai em 15 e 16 de setembro, mas antes disso o termômetro a observar é o IPCA de agosto, com divulgação prevista para cerca de 10 de setembro.
Com inflação projetada em torno de 5% e Selic ainda em patamar elevado, a renda fixa segue como opção competitiva — vale lembrar que a poupança rende cerca de 9,8% ao ano brutos, bem abaixo dos aproximadamente 14% entregues por Tesouro Selic ou CDBs equivalentes antes do Imposto de Renda. É uma diferença que não é trivial e que continua pesando na decisão de alocação de quem busca previsibilidade.
O que fica de lição para quem investe
Não cabe aqui indicar se o momento é de aumentar ou reduzir exposição a ouro, renda fixa ou renda variável — isso depende do perfil, do horizonte e da tolerância a risco de cada investidor. Mas dá para tirar uma leitura de contexto: o ano de 2026 escancarou como riscos institucionais em economias centrais, como uma crise de confiança no Fed, podem se propagar rapidamente para o preço de ativos considerados refúgio, enquanto no Brasil o investidor lida com uma equação mais familiar, mas nem por isso simples — juros altos, porém em trajetória de queda, e a necessidade de repensar a diversificação de carteira num cenário que já não é mais o de anos atrás.
Conteúdo produzido com apoio de inteligência artificial, com curadoria editorial de Maickel.
— Maickel, colunista de finanças