Ibovespa recorde, dólar em queda livre, ouro em correção: o que os quatro termômetros do mercado dizem antes do segundo turno
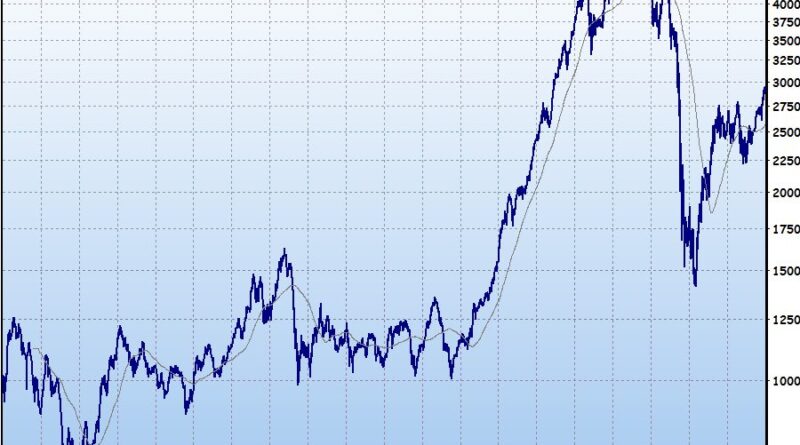
A reta final da eleição presidencial de 2026 virou o divisor de águas que o mercado financeiro brasileiro esperava — e a reação ao resultado do primeiro turno, no dia 5 de outubro, foi de um tamanho raramente visto fora de crises agudas. Flávio Bolsonaro (PL) terminou a primeira etapa à frente, com cerca de 47% dos votos válidos contra 45% de Lula (PT), uma diferença de 2,4 milhões de votos. No mesmo pregão, o Ibovespa disparou 7,70%, fechando aos 206.911 pontos depois de tocar a máxima histórica de 209.605 pontos. O dólar recuou 4,12% na sessão, a maior queda diária desde junho de 2018, acumulando baixa de 8,87% no ano. Os juros futuros também derreteram: o DI para janeiro de 2028 caiu 84 pontos-base, a 12,665%, e o de janeiro de 2035 recuou 133 pontos-base, a 12,8%.
É tentador ler esse movimento como euforia precificando uma eleição já decidida. De fato, a percepção entre profissionais de mercado é de que uma virada de Lula no segundo turno, marcado para 25 de outubro, é pouco provável, e o BTG já trabalha com a hipótese de que, em caso de vitória de Bolsonaro, as ações brasileiras poderiam convergir rapidamente para a média histórica de 10 anos — um potencial de alta estimado entre 11% e 20% em reais. Mas vale o alerta de colunista: mercado precificando cenário favorito não é mercado blindado contra surpresa. Nos pregões seguintes, 6 e 7 de outubro, já houve realização de lucros, com o dólar oscilando entre R$ 5,14 e R$ 5,20 e o Ibovespa com movimento misto puxado por Petrobras, Vale e PRIO — ainda assim, perto das máximas históricas.
Juros em queda, mas ainda nas alturas
Esse rali de bolsa e câmbio não acontece no vácuo. A Selic começou o ano em 15% — a maior taxa desde julho de 2006 — e vem em trajetória de corte desde então: 14,75% em março, 14,50% em abril, 14,25% em junho, 14% em agosto e 13,75% em setembro, com a próxima decisão do Copom marcada para 4 de novembro. Com o IPCA acumulado em 4,44% nos últimos 12 meses, a renda fixa brasileira ainda entrega um retorno real robusto, e isso importa justamente para entender por que outros ativos, como o ouro, perderam parte do seu apelo nos últimos meses: quando o juro doméstico remunera bem, o custo de oportunidade de deixar dinheiro parado em ativos que não pagam renda sobe.
Ouro: do recorde histórico ao tombo de 27%
Enquanto o Brasil vivia seu próprio terremoto, o ouro protagonizava a montanha-russa mais dramática do ano no mercado internacional. Em 29 de janeiro, a referência de Londres bateu recorde nominal acima de US$ 5.500 por onça, coroando uma escalada que já vinha de 2025, ano em que o metal subiu 65%. O gatilho mais recente antes do pico foi geopolítico — os preços dispararam após a captura do presidente venezuelano Nicolás Maduro pelos Estados Unidos —, e projeções otimistas, como a do diretor de investimentos do Bank of America, Michael Hartnett, chegaram a apontar um teto acima de US$ 6.000. A reversão, porém, veio poucos dias depois: uma correção de meses levou o ouro a um fundo de cerca de US$ 3.994 no fim de junho, queda de 27% frente ao pico. Desde agosto, o metal buscou estabilização entre US$ 4.300 e US$ 4.600, sustentado por compras de bancos centrais, mas voltou a perder força em outubro — em 7/10 fechou a US$ 4.140,45, baixa de 1,01% no dia. A explicação está na política monetária americana: em 16 de setembro, o Fed subiu os juros para a faixa de 3,75% a 4%, a primeira alta desde 2023, encarecendo o custo de carregar um ativo que não paga juros nem dividendos.
Um detalhe que conecta esse movimento global ao Brasil: o Banco Central brasileiro aumentou fortemente a fatia de ouro nas reservas internacionais, de 3,6% em janeiro de 2025 para 6,7% dos mais de US$ 358 bilhões em reservas registrados em dezembro — um sinal de que, apesar da correção recente, a instituição não trata o metal como modismo passageiro.
Para quem acompanhou esse ciclo via bolsa brasileira, existem hoje pelo menos cinco ETFs de ouro listados na B3 — entre eles GOLD11, OURO11, GOLB11, GOLX11 e GLDX11 —, cada um com estrutura própria. O GOLD11, pioneiro do segmento, compra cotas do ETF americano IAU com taxa de administração de cerca de 0,3% ao ano, enquanto o GOLB11, do BTG, replica contratos futuros de ouro na própria B3. A cota do GOLD11 oscilou entre R$ 18,63 e R$ 30,14 nos últimos 12 meses, e chegou a ser registrada recentemente a R$ 28,77, com valorização de 69,94% no ano — número que, por si só, mostra como mesmo depois da correção de 27% lá fora, o investidor que entrou cedo ainda carrega um ganho expressivo em reais.
Bitcoin: “Uptober” sem euforia plena
O quarto termômetro do ano é o bitcoin, que fechou a sessão de 7 de outubro em queda de 2,61%, cotado perto de US$ 83.322 — ainda 32,1% abaixo da máxima histórica de US$ 126.080. O mês começou sob o clima sazonal otimista conhecido como “Uptober”, com ETFs spot americanos captando US$ 134,4 milhões em entradas líquidas logo no início do mês. Mas o resumo mais honesto do ano é que o ativo voltou a superar os US$ 80 mil sem, no entanto, apagar as perdas acumuladas em 2026 — um contraste e tanto com o desempenho estelar do Ibovespa e, até certo ponto, do próprio ouro.
Juntando os quatro termômetros, a leitura possível é a de um mercado que aposta com convicção num desfecho eleitoral específico, segue desconfiado o suficiente para preferir juros altos a ativos de refúgio puro, e trata criptoativos como aposta especulativa ainda capenga. Entre agora e 25 de outubro, qualquer ruído tem potencial de reprecificar tudo isso rapidamente — e essa é a única certeza desta reta final.
Conteúdo produzido com apoio de inteligência artificial, com curadoria editorial de Maickel.
— Maickel, colunista de finanças