Selic cai, Fed sobe: a semana que expôs o novo tabuleiro dos juros — e o que muda no bolso do investidor
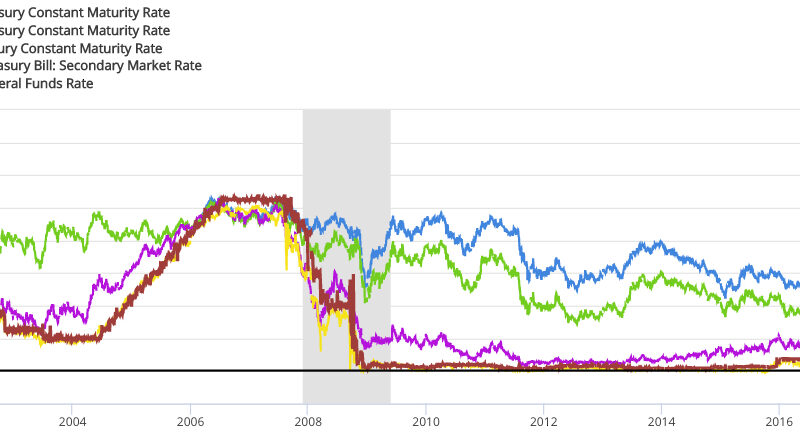
A semana de 14 a 19 de setembro de 2026 vai entrar para o radar de quem acompanha mercado como um daqueles raros momentos em que a política monetária global manda sinais opostos ao mesmo tempo. Na quarta-feira, dia 16, o Copom cortou a Selic em 0,25 ponto percentual, para 13,75% ao ano, quinto corte consecutivo do ciclo de calibração. Horas antes, do outro lado do equador, o Federal Reserve fazia exatamente o movimento inverso: subia sua taxa básica em 0,25 ponto, para a faixa de 3,75% a 4,00% ao ano, a primeira alta americana desde julho de 2023. Dois bancos centrais, duas direções, na mesma tarde. Não é todo dia que isso acontece, e vale entender o que está por trás — e o que isso significa para quem tem dinheiro aplicado.
O corte brasileiro e o que ele já não muda tanto assim
A decisão do Copom foi unânime e esperada por 75 das 78 casas consultadas pelo mercado, o que tira parte da surpresa mas não da relevância. Vale reconstituir a trajetória: a Selic ficou dez meses seguidos em 15% ao ano, entre junho de 2025 e março de 2026, o maior patamar em quase duas décadas. Desde então, caiu 1,25 ponto percentual em cinco etapas até chegar aos atuais 13,75%. Um detalhe de calendário que merece atenção: como o Copom se reúne a cada 45 dias aproximadamente, a próxima decisão só sai em novembro — quase dois meses sem novo movimento oficial de juros. Isso reforça um ponto que analistas já vêm batendo: esperar “o próximo Copom” para decidir onde alocar recursos pode custar caro, porque títulos prefixados e indexados à inflação reagem via marcação a mercado, valorizando quem já está posicionado e reduzindo o ganho de quem entra agora. A poupança, aliás, segue na mesma regra de sempre — segue rendendo pela fórmula antiga porque a Selic está acima de 8,5% ao ano —, mas isso não significa que ela continue competitiva diante de alternativas de renda fixa com rentabilidade superior.
O Focus de 14 de setembro projeta Selic em 12% no fim de 2027, 10,5% em 2028 e 10% em 2029 — uma queda gradual, mas ainda distante de um Brasil de juro baixo. E a inflação segue incomodando: o próprio Banco Central trabalha com IPCA de 5,2% para 2026, bem acima da meta de 3%.
O Fed, o novo presidente e o motivo da virada
Nos Estados Unidos, a alta de juros foi a primeira decisão sob o comando de Kevin Warsh, presidente recém-empossado do Fed, e foi tomada por unanimidade. O que chama atenção não é só o movimento em si, mas o recado para frente: a projeção mediana dos próprios dirigentes do Fed para o fim de 2026 subiu de 3,8% para 4,1%, número que só se sustenta com pelo menos mais uma alta de 0,25 ponto até dezembro. Por trás disso está uma inflação americana que não cede — CPI travado em 3,4% ao ano em agosto, núcleo do PCE em 3,7% em julho, rodando acima da meta de 2% há mais de cinco anos —, pressionada por um petróleo que voltou a superar os US$ 100 o barril em meio ao agravamento da guerra no Oriente Médio e pelo regime de tarifas comercial do governo Trump. Some-se a isso uma dívida americana de US$ 40 trilhões de volta ao radar dos investidores, com o rendimento dos Treasuries de 10 anos superando 5% em setembro, o maior nível desde 2007. O timing político é delicado: o aumento veio menos de dois meses antes das eleições de meio de mandato, com eleitores irritados por gasolina cerca de um terço mais cara que há um ano e financiamento imobiliário perto de 7%. Para o Brasil, o efeito mais direto é cambial — juros mais altos nos EUA tendem a fortalecer o dólar e atrair capital para ativos americanos, o que pode pressionar o câmbio local, ainda que isso não determine automaticamente os próximos passos do Copom.
Dividendos deixam de ser isentos depois de quase 30 anos
Enquanto o cenário externo se complica, o investidor brasileiro de renda variável precisa digerir uma mudança estrutural: a partir de 2026, a Lei 15.270/2025 encerra quase três décadas de isenção sobre dividendos. A boa notícia é que a regra foi desenhada para pegar principalmente rendas altas: só passa a ter retenção na fonte quem recebe mais de R$ 50 mil por mês em dividendos de uma mesma empresa. Mas há uma pegadinha técnica que merece atenção — ao ultrapassar esse teto, todo o valor do mês é tributado a 10%, não apenas o que excede o limite. A própria empresa faz a retenção, que depois vira crédito na declaração anual.
Há ainda uma segunda camada, o IRPFM, que não é mensal: entra em cena só na declaração anual, a partir de 2027 (usando dados de 2026), para quem tiver renda total anual acima de R$ 600 mil, somando salários, aluguéis, ganhos financeiros e os próprios dividendos, com alíquota de até 10% para quem fica entre R$ 600 mil e R$ 1,2 milhão. Existe também um regime de transição para lucros já apurados até 31 de dezembro de 2025, que podem ser distribuídos sem a nova cobrança se cumpridas certas condições — e já há disputas judiciais em curso, inclusive envolvendo empresas do Simples Nacional, que a Receita entende sujeitas às mesmas regras de retenção.
Do outro lado, isenção para quem ganha até R$ 5 mil
A mesma reforma trouxe alívio na ponta oposta: desde janeiro de 2026, quem recebe até R$ 5 mil por mês está isento de Imposto de Renda, com redução gradual até R$ 7.350, beneficiando cerca de 16 milhões de contribuintes, com efeito já sentido na folha desde fevereiro. Um ponto que gera confusão: essa isenção não vale para a declaração feita agora em 2026 (referente a 2025) — só aparecerá na declaração de 2027. E quem tem mais de uma fonte de renda precisa somar tudo: um salário de R$ 3 mil mais um aluguel de R$ 2.500 soma R$ 5.500 e fica fora da faixa isenta, mesmo que cada renda isoladamente pareça pequena.
E o bitcoin no meio disso tudo
Vale um parênteses sobre como o mercado cripto reagiu à mesma semana turbulenta. O bitcoin vinha lateralizado entre US$ 75 mil e US$ 80 mil, caiu para perto de US$ 76.200 logo após a decisão do Fed, pressionado pelo cenário macro mais apertado, mas fechou o sábado, 19 de setembro, rompendo a resistência de US$ 80 mil, com valorização semanal de 5,1% e o Índice de Medo e Ganância em 71 pontos — zona de ganância. Ainda assim, o ativo segue 35,6% abaixo de sua máxima histórica. No Senado americano, a Lei de Clareza do Mercado de Ativos Digitais não conseguiu os 60 votos necessários em 15 de setembro, adiando uma regulamentação cripto mais ampla para depois de 2026. Curiosamente, os ETFs de Solana emendaram 12 semanas seguidas de captação, enquanto os ETFs de bitcoin tiveram o pior volume semanal desde o lançamento — um sinal de que o capital institucional pode estar testando outras rotas.
No fim das contas, a semana resume bem o momento: juro caindo aqui, subindo lá fora, tributação mudando de mão entre a base e o topo da pirâmide de renda, e um mercado de cripto tentando decifrar até que ponto o aperto americano vai até dezembro. Para quem investe, o recado é menos sobre prever o próximo movimento e mais sobre entender que as regras do jogo — fiscais e monetárias — estão mudando ao mesmo tempo, dos dois lados do equador.
Conteúdo produzido com apoio de inteligência artificial, com curadoria editorial de Maickel.
— Maickel, colunista de finanças